Doanh nghiệp, hộ kinh doanh được giảm 30% thuế thu nhập theo từng kỳ
 Vĩ mô
Doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh có doanh thu năm không quá 10 tỷ đồng được giảm 30% thuế thu nhập trong kỳ tính thuế năm 2026 và năm 2027. Theo Nghị định 398/2026/NĐ-CP, chính sách có hiệu lực từ ngày 29/10, cho phép áp dụng khoản giảm ngay khi kê khai hoặc tạm nộp từng kỳ.
Với hộ kinh doanh và cá nhân kinh doanh, khoản giảm 30% áp dụng trên thuế thu nhập cá nhân phải nộp từ kinh doanh, dù tính thuế theo doanh thu hay thu nhập. Người dự kiến doanh thu năm không vượt 10 tỷ đồng được kê khai khoản giảm trong hồ sơ thuế tương ứng; tổ chức, cá nhân khấu trừ và nộp thay cũng được áp dụng theo tháng, quý hoặc từng lần phát sinh.
Điều kiện hưởng ưu đãi căn cứ vào tổng doanh thu thực tế từ tất cả hoạt động trong năm, không chỉ doanh thu dự kiến lúc kê khai. Khi doanh thu lũy kế vượt 10 tỷ đồng, người nộp thuế phải điều chỉnh ngay trong kỳ vượt ngưỡng và hoàn trả toàn bộ khoản thuế đã được giảm. Số thuế bổ sung này không bị tính tiền chậm nộp đến thời hạn khai thuế của kỳ phát sinh doanh thu vượt ngưỡng.
Trường hợp đã kê khai nhưng chưa áp dụng ưu đãi được khai bổ sung hoặc xác định lại khoản giảm khi quyết toán năm. Nếu tính thuế theo tỷ lệ trên doanh thu và có khoản nộp thừa, người nộp thuế được bù trừ hoặc hoàn trả theo quy định.
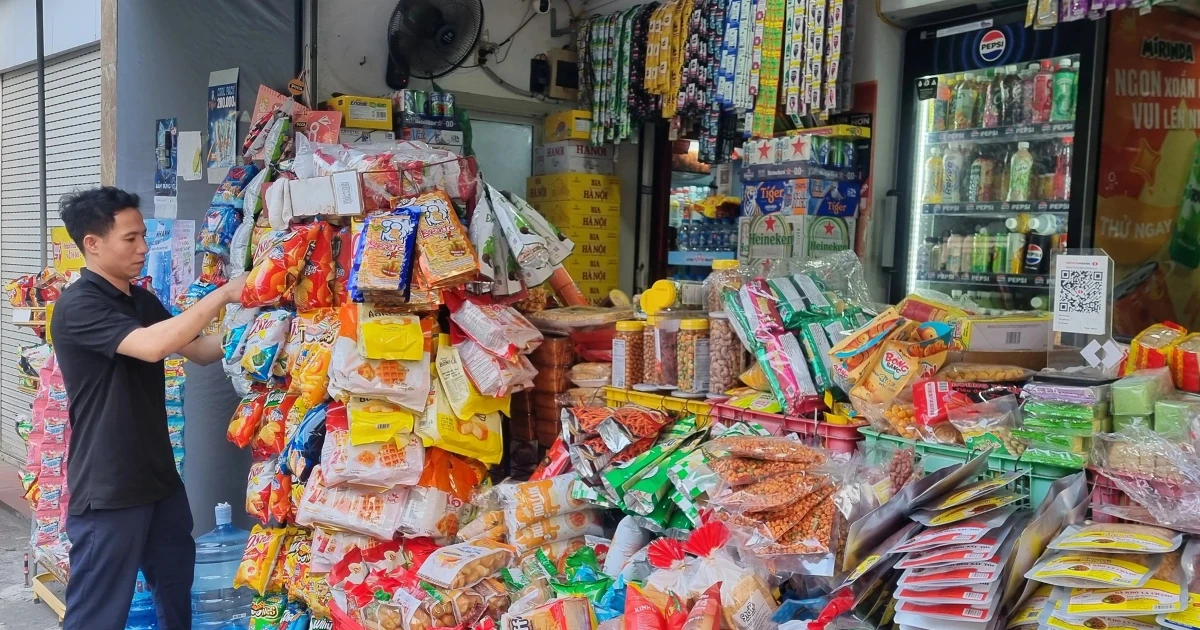
Với những hộ kinh doanh có doanh thu sát 10 tỷ đồng, mùa bán hàng cuối năm là yếu tố liên quan trực tiếp đến khả năng đáp ứng điều kiện ưu đãi. Một số hộ lo ngại doanh thu vượt ngưỡng sẽ kéo theo nghĩa vụ hoàn trả khoản giảm ở các kỳ trước, tác động đến kế hoạch kinh doanh và dòng tiền.